

안녕하세요. 리뉴얼택스 대표 세무사 서경원입니다.
연말이 다가오면 사장님들 지갑과 카드 내역에 영수증이 쌓이죠. 그런데 “이것도 부가세 매입세액공제 되나요?” 하고 물어보시는 항목 중 상당수가 실제로는 공제가 안 되는 경우입니다.
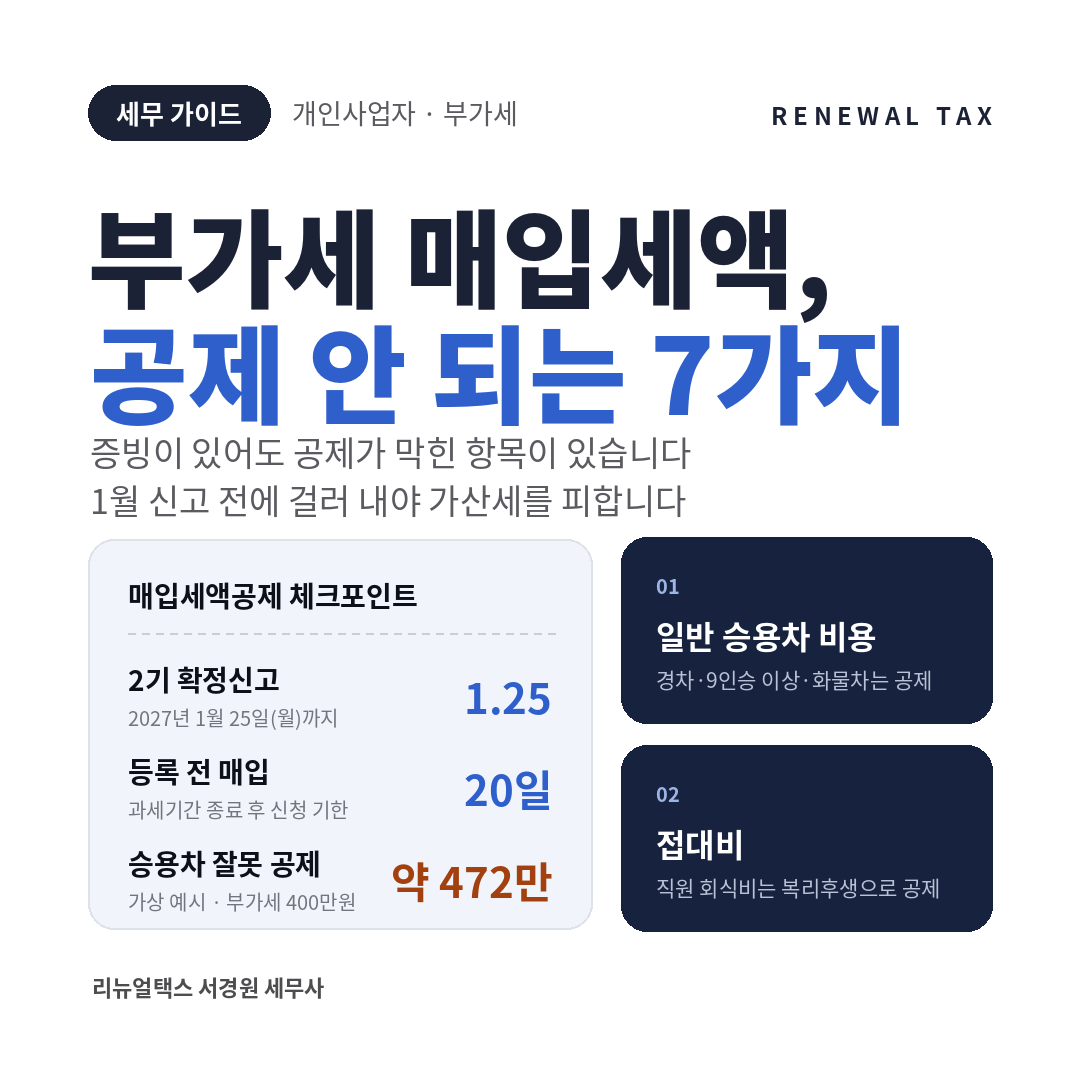
2026년 2기 부가세 확정신고는 2027년 1월 25일(월)까지입니다. 신고 전에 걸러 내야 할 부가세 매입세액공제 불공제 항목을 미리 정리해 드리겠습니다.
1. 부가세 매입세액공제, 기본 원리
부가세는 매출세액에서 사업에 쓴 매입세액을 빼서 냅니다. 매입세액공제를 받으려면 사업과 관련된 지출이면서 세금계산서, 사업용 카드 전표, 지출증빙용 현금영수증 같은 증빙이 있어야 합니다. 그런데 증빙이 있어도 법에서 공제를 막아 둔 항목이 있습니다.
2. 부가세 매입세액공제 안 되는 7가지
부가가치세법 제39조에서 정한 불공제 항목입니다.
① 세금계산서를 안 받았거나 잘못 적힌 경우: 합계표 미제출, 필수 기재사항 누락
② 사업과 직접 관련 없는 지출: 가족 생활비, 개인 물품
③ 일반 승용차 구입·리스·유지비: 경차, 9인승 이상 승합, 화물차는 공제
④ 접대비(기업업무추진비): 거래처 식사, 선물
⑤ 면세사업 관련 매입: 면세 매출에 쓰인 비용
⑥ 토지 관련 매입: 토지 조성, 정지 비용
⑦ 사업자등록 전 매입: 과세기간 종료 후 20일 안에 등록을 신청하면 공제
가장 많이 실수하는 항목은 일반 승용차입니다. 8인승 이하 승용차는 구입비, 리스료, 주유비, 수리비의 부가세를 공제받을 수 없습니다. 1,000cc 이하 경차, 9인승 이상 승합차, 화물차는 공제됩니다. 운수업, 렌터카업처럼 차량이 영업에 직접 쓰이는 업종은 예외입니다.
3. 헷갈리는 매입세액공제 사례
비슷해 보여도 공제 여부가 갈립니다.
· 차량 주유비: 경차·화물차는 공제 O / 일반 승용차는 공제 X
· 식사·회식: 직원 회식·야근 식대는 공제 O / 거래처 접대는 공제 X
· 카드 결제: 일반과세자 가맹점은 공제 O / 택시·항공권·미용실은 공제 X
· 간이과세자: 세금계산서 발급분은 공제 O / 영수증만 받은 경우는 공제 X
택시·항공권·KTX, 미용실, 목욕탕처럼 원래 세금계산서를 발급할 수 없는 업종은 사업용 카드로 결제해도 공제되지 않습니다. 반대로 직원 회식비나 야근 식대는 복리후생비라 공제받을 수 있는데 빠뜨리는 경우가 많습니다.
4. 잘못 공제받으면 가산세까지
[가상 예시: 일반 승용차 구입 부가세 400만원을 공제받았다가 1년 뒤 적발된 경우]
· 잘못 공제한 부가세: 400만원
· 과소신고가산세(10%): 40만원
· 납부지연가산세(1년, 하루 0.022%): 약 32만원
· 합계: 약 472만원
부정과소신고로 보면 가산세는 40%까지 올라갑니다. 매입 자료를 그대로 신고 프로그램에 넣기 전에 불공제 항목을 한 번 걸러야 하는 이유입니다.
이런 경우라면 따로 따져봐야 해요
과세 매출과 면세 매출이 함께 있는 사업장은 공통 매입세액을 매출 비율로 나눠 공제해야 합니다. 개업 준비 중에 쓴 비용은 사업자등록을 늦게 하면 공제가 막힐 수 있으니, 등록 시기부터 확인하세요.
이런 분은 꼭 상담받아 보세요
✔ 법인·개인 명의 차량 비용을 그동안 모두 공제받아 온 사장님
✔ 개인카드로 쓴 사업 경비를 신고에 반영해 본 적이 없는 분
✔ 병의원 미용 진료처럼 과세·면세 매출이 섞여 있는 사업장
✔ 1월 부가세 신고를 처음 혼자 해 보려는 분
업종과 주요 매입 항목만 카카오톡으로 알려 주시면 공제되는 것과 안 되는 것부터 나눠 확인해 드리겠습니다.
오늘 내용 한눈에 정리
✔ 2026년 2기 부가세 확정신고 기한은 2027년 1월 25일(월)입니다.
✔ 세금계산서 누락, 사업 무관, 승용차, 접대비, 면세사업, 토지, 등록 전 매입은 공제되지 않습니다.
✔ 경차·9인승 이상 승합·화물차 관련 비용과 직원 복리후생비는 공제됩니다.
✔ 택시·항공권·미용실 등은 카드로 결제해도 공제되지 않습니다.
✔ 잘못 공제하면 추징세액에 과소신고·납부지연 가산세가 붙습니다.
리뉴얼택스에서 도와드릴 수 있는 부분
· 부가세 신고 대행: 매입 자료를 항목별로 검토해 불공제 항목은 걸러 내고 빠진 공제는 찾아 신고합니다.
· 사업용 카드·차량 비용 정리: 카드 사용 내역과 차량 비용을 공제 가능 여부에 맞게 정리해 드립니다.
· 기장과 종합소득세까지: 부가세에서 공제되지 않는 지출도 소득세 경비로 반영되도록 장부를 관리하고 대표 세무사가 직접 검토합니다.
오늘 내용은 2026년 11월 현재 부가가치세법을 기준으로 정리했습니다. 세법과 신고 기한은 바뀔 수 있고, 같은 지출도 업종과 사용 목적에 따라 공제 여부가 달라질 수 있습니다.
지금 내 상황에서 정확한 판단이 필요하시면 편하게 물어봐 주세요. 상황만 알려 주시면 해당 여부부터 확인해 드리겠습니다.
※ 이 글은 일반적인 정보이며, 개별 사안은 업종과 지출 내용, 사실관계에 따라 결론이 달라질 수 있습니다.


