

안녕하세요 구름세무회계 강동진 세무사입니다.
요즘 세무서에서 부동산 취득 시 가족들이나 지인들에게 차용했던 금액에 대한 해명자료를 제출하라는 연락이 많이 오고 있나봅니다. 이번주에도 벌써 2명의 납세자로부터 연락을 받았습니다.
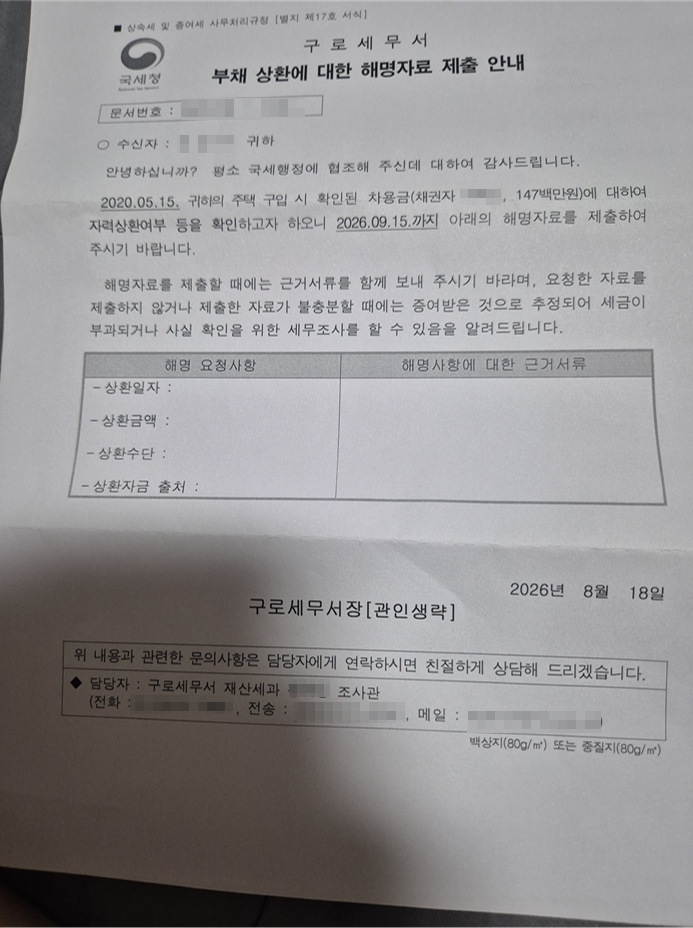
이 분은 21년 자금출처 안내문을 받고 나서 이번이 두번째 연락이였는데요. 현재 세무서에서 하고 있는 것이 대출로 인정받고 끝났던 자금소명조사를 확대하여 지금 대출 부분을 잘 갚고 있는지에 대해 체크를 하는 것입니다.
이를 세무적인 용어로 사후관리 라고 합니다. 국세청이 생각했을 때 상환기일이 도래했거나 일정 기간이 지났음에도 부채가 그대로 남아있다면 확인에 들어가는 것입니다.
많이들 오해하시는 것이 동일한 문제로 두번 조사(확인)이 나오는 것이 아닙니다. 첫 번째 자금출처조사에는 이 부동산을 어떠한 능력으로 샀는지를 보는거고, 그때 분명 가족이나 지인에게 빌린 돈이 있다고 차용증을 제출했을 것입니다.
이번 해명자료는 그 차용증을 기반으로 돈을 잘 갚고 있는지 이자는 제대로 지급을 하고 있는지를 판단하는 것입니다. 안내문을 잘 보시면 무서운 문구가 들어 있습니다.
'요청한 자료를 제출하지 않거나 제출한 자료가 불충분한 때에는 증여받은 것으로 추정되어 세금이 부과되거나 사실 확인을 위한 세무조사를 할 수 있다' 라는 내용입니다.
국세청에서는 거짓을 말하지 않습니다. 소명에 실패하거나 소명자료 요청을 무시하면 당초 부채로 인정해줬던 금액을 증여로 보고 증여세를 부과해버리며, 여기에는 무신고 가산세와 납부지연 가산세가 붙습니다.
혼자 대응하는 것은 무리가 있습니다. 왜냐면 대부분의 납세자는 세법적인 지식이 없기때문입니다.
부채 상환 해명자료는 동일한 상황이더라도 어떻게 소명하고, 대응하느냐에 따라 증여로 판단되는지 부채로 다시 한번 인정받아 넘어가는지가 결정됩니다.
최근 AI를 활용하여 소명서를 쓰셨다가 잘못되어 증여세를 맞고 찾아오셨으나 이미 소명의 기회를 놓쳐 수임을 하지 못한곳도 있습니다.
세무서에서 요청하는 것은 보통 상환일자 ,상환금액, 상환수단, 상환자금 출처입니다.
이를 통해서 세무서는 이자는 잘 지급되고 있는지 ,원금 상환에 대한 의지가 있는지, 이 원금 및 이자의 출처가 어딘지를 파악하고자 합니다.
해명자료를 받은 분들 중 가장 많은 케이스는 단연코 가족·친족간의 차용입니다. 특수관계인간의 거래이기때문에 더더욱 걸릴 확률이 높은거죠.
가족·친족간의 차용이라고 해서 무조건 증여로 판단되는 것은 아닙니다. 차용증도 있고, 이자도 지급되고 있으나 원금도 일부 또는 거의 완불되는 과정이라면 인정받을 수 있습니다.
심지어 이자나 원금을 아직 한번도 지급하지않았더라도 상황에 따라 인정받을 수 있는 케이스도 있습니다.
저희가 이번에 수임하여 증여세 0원으로 마감된 건이 바로 해당 케이스였었습니다.
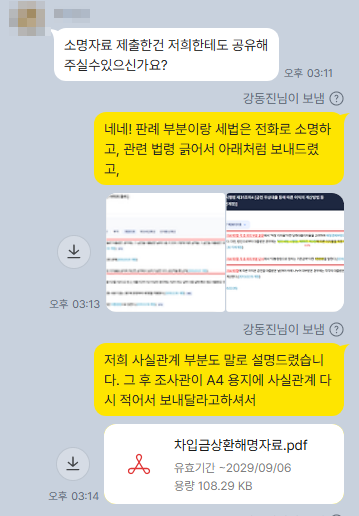
부채 상환 해명자료 안내 절대 혼자 하시지말길 바랍니다. AI의 도움도 가능하면 받지마세요. 세무사의 도움을 받으시길 바랍니다.
생각보다 쉽게 끝나는 케이스가 없습니다. 저희 구름세무회계는 부채 상환해명자료 관련한 경험이 많기때문에 빠르고 정확한 대응이 가능합니다. 저희는 안될 것 같은 소명은 솔직하게 말씀드리고 저희한테 맡기시는 실익이 없다고 말씀드리는 편입니다.
낮은 확률에도 이기는 경우들도 꽤 있기때문에 믿고 맡겨주셔도 됩니다.
부채상환 해명자료 관련해서 궁금하신 점이 있으시거나 대응을 원하시는 분들은 언제든지 편하게 문의주세요.
이 사건은 완료 결과를 받았습니다.
더 궁금한 점은 이 글을 쓴 강동진세무사에게 물어보세요.


