

안녕하세요 구름세무회계 강동진 세무사입니다.
요즘 셀프로 신고하셨다가 뒤늦게 오시는 대표님들이 늘었습니다. 홈택스가 워낙 잘 되어 있어서 직접 하시는 분이 많은데요. 그중에 제일 많이 연락오시는게 경비율을 잘못 고르신 경우입니다.
'홈택스에서 하라는 대로 했는데요. 단순경비율로 다 계산해서 나오던데 그게 틀렸다는 건가요?' 안타깝지만 틀릴 수 있습니다. 단순경비율은 조건이 두 개이기때문입니다!
자세히 한번 알아보겠습니다.
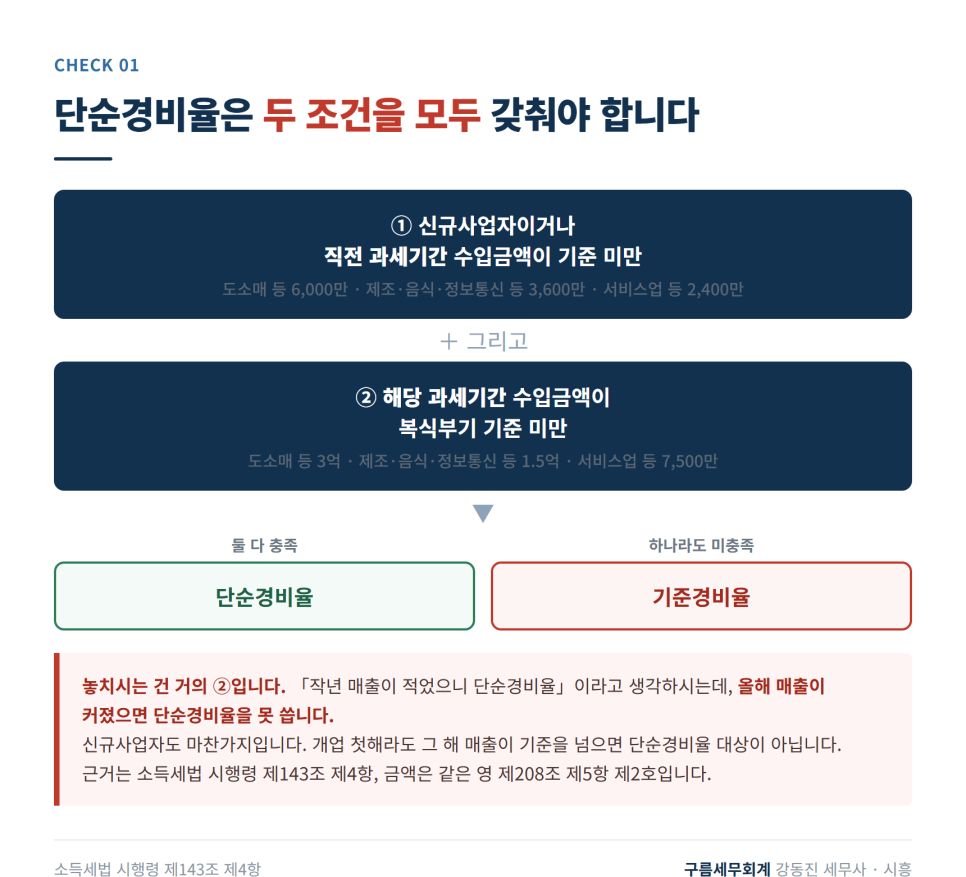
소득세법 시행령 제143조 제4항을 보시면 단순경비율 적용대상자를 이렇게 정하고 있습니다.
첫째, 신규사업자이거나 직전 과세기간 수입금액이 기준 미만일 것. 업종에 따라 6,000만원, 3,600만원, 2,400만원입니다.
둘째, 해당 과세기간의 수입금액이 복식부기 기준 미만일 것. 이건 3억원, 1억 5,000만원, 7,500만원이구요. 같은 영 제208조 제5항 제2호의 금액입니다.
둘 다 갖춰야 단순경비율입니다. 하나라도 어긋나면 기준경비율로 가게 됩니다.
대표님들이 놓치시는 건 거의 둘째입니다. '작년 매출이 적었으니 단순경비율'이라고 생각하시는데, 올해 매출이 커졌으면 쓰지 못합니다. 신규사업자도 마찬가지입니다. 개업 첫해라도 그 해 매출이 기준을 넘으면 단순경비율 대상이 아닙니다.
과소신고 상태로 남습니다! 세무서가 기준경비율로 다시 계산해서 고지하게 됩니다. 기준경비율대로 계산하는 것이 문제가 되는 이유는 바로 계산 방식 때문입니다.
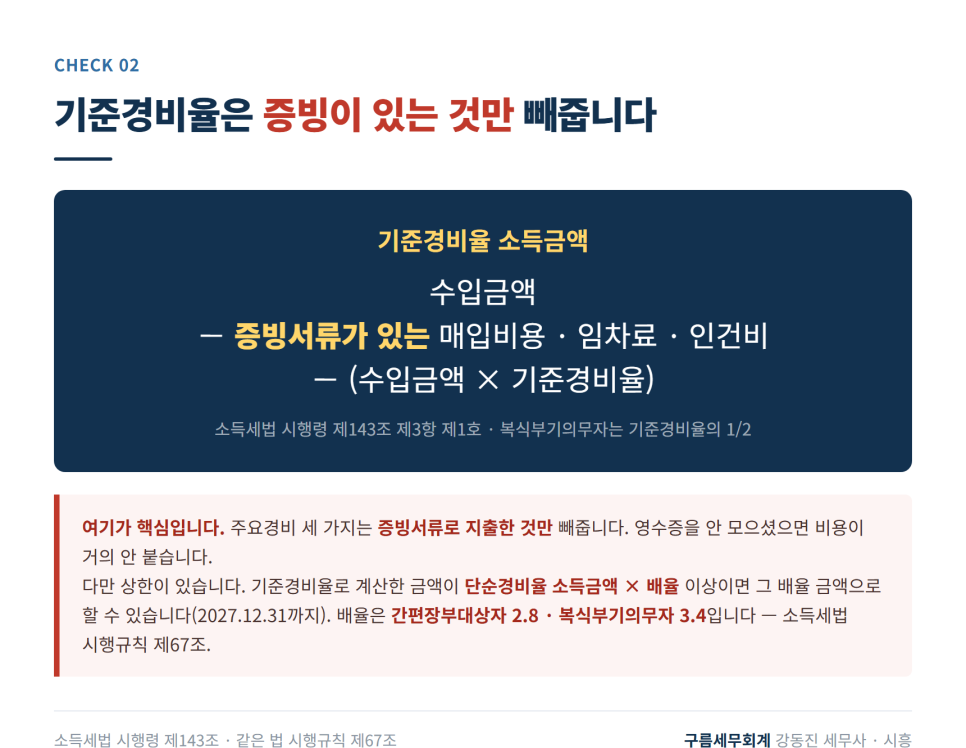
먼저 기준경비율 대상자는 수입금액에서 매입비용, 임차료, 인건비를 빼주지만 증빙서류로서 지출한 것만 빼줍니다. 그리고 나머지는 수입금액에 기준경비율을 곱한 금액으로 끝입니다.
영수증을 안 모으셨으면 비용이 거의 붙지 못한다는 뜻입니다.
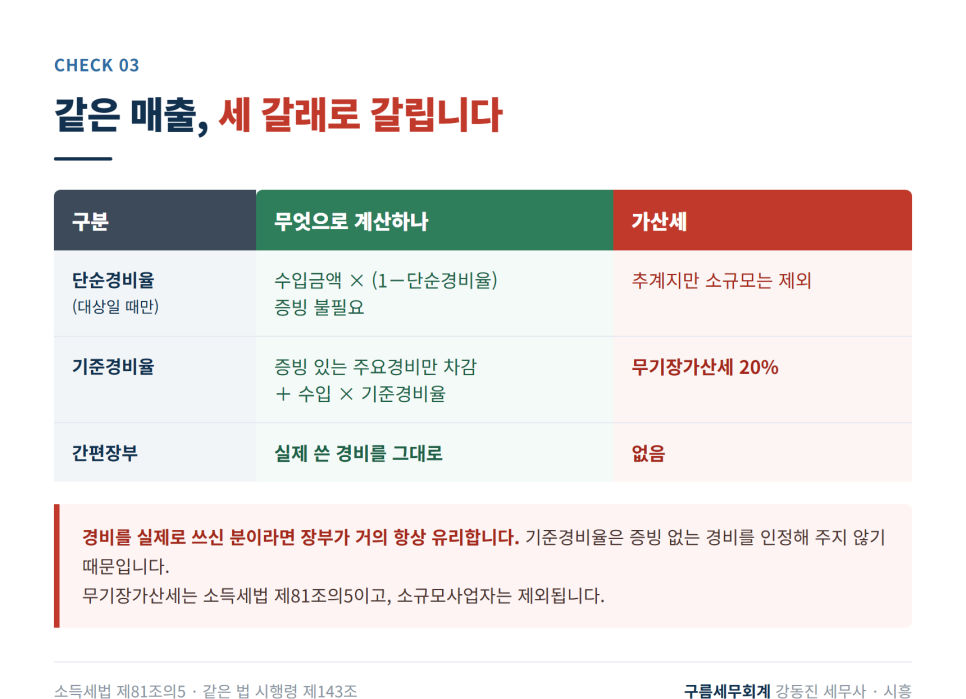
그래서 저희가 드리는 답은 거의 하나입니다. 장부를 작성해서 수정신고하는 방법입니다.
간편장부는 실제로 쓰신 경비를 그대로 넣습니다. 추계가 아니니 무기장가산세도 없습니다. 경비를 실제로 쓰신 분이라면 기준경비율보다 실제 장부가 거의 항상 유리합니다. 기준경비율은 증빙 없는 경비를 인정해 주지 않기 때문입니다.
얼마 전 실제 연락이 와 세금 신고해 드린 사례입니다.
대표님이 직접 홈택스로 신고를 마치셨는데, 단순경비율로 계산해서 내셨습니다. 그런데 확인해 보니 그 해 수입금액이 이미 기준을 넘어 기준경비율 대상이었습니다.
이 후 세무서에서 과세예고통지를 받았고, 그 세액이 300만원이 넘어갔습니다. 증빙으로 남은 주요경비가 많지 않아 세금이 꽤 올라갈 상황이었습니다.
저희가 한 건 복잡한 게 전혀 아닙니다. 통장과 카드 내역을 받아 실제 쓰신 경비를 간편장부로 정리하고 다시 신고했습니다. 결과는 기준경비율로 갔을 때보다 세금이 250만원 줄었습니다. 영수증은 이미 있던 것들이었습니다.
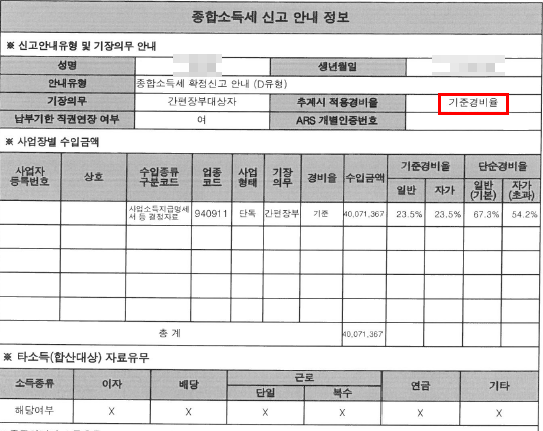
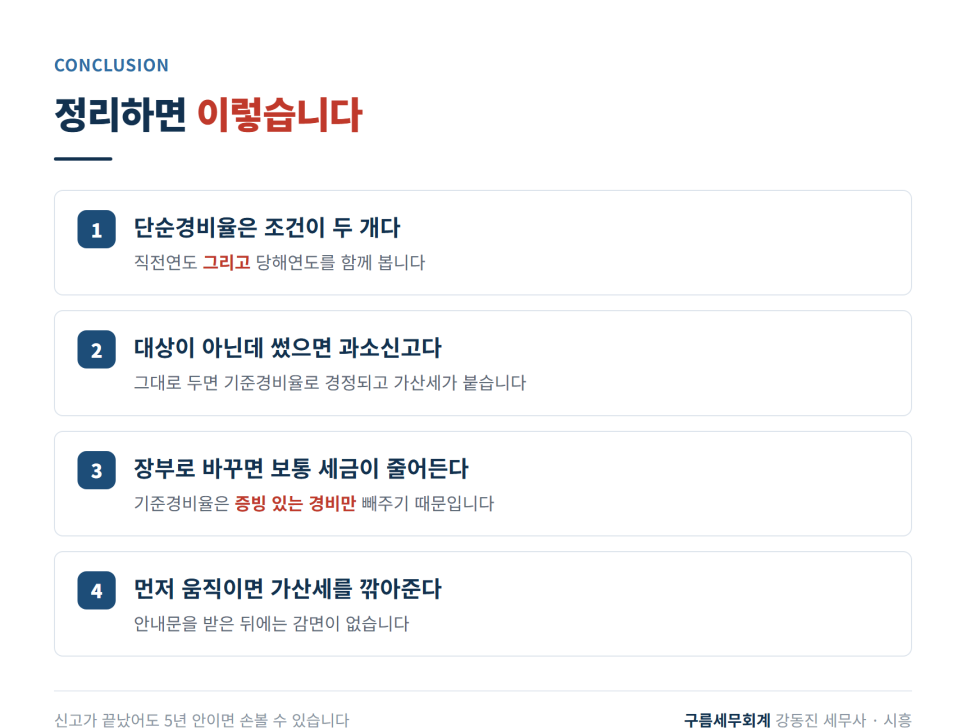
단순경비율은 직전연도와 당해연도를 함께 봐야 합니다. 하나만 보고 고르시면 틀립니다. 그리고 또 하나! 꼭 홈택스에서 종합소득세 안내문을 확인하시길 바랍니다.
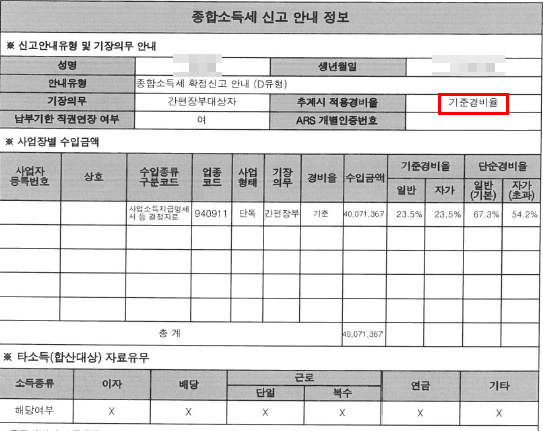
기준경비율대상인지 단순경비율대상인지가 나와있습니다.
대상이 아님에도 단순경비율로 신고하셨다면 과소신고로 남고, 기준경비율로 결정되면서 여러 가산세까지 붙습니다. 이 경우 세무사에게 위임하여 장부신고로 바꾸면 대부분 세금이 줄어듭니다.
수정신고는 빠를수록 가산세를 깎아줍니다. 1개월 이내 90%, 3개월 이내 75%, 6개월 이내 50% 생각보다 큰 감면이 있기에 먼저 움직이시는 것도 좋습니다. 세무서 안내문을 받고 나서 하시면 이 감면이 날아갑니다.
작년에 셀프로 신고하셨다면 경비율 구분부터 한 번 확인해 보시길 바랍니다.
만약 과세예고 통지를 받았거나, 지금 확인해보니 신고가 잘못되어있는 분들은 관련하여 편하게 문의주시길 바랍니다.


